

07/09/2020
En el complejo mundo del trabajo y la fiscalidad, existen diversas categorías de personas que contribuyen a la actividad económica de una empresa o negocio. Una de estas figuras, cuya definición y tratamiento pueden generar dudas, es la del trabajador no asalariado. A diferencia del trabajador asalariado tradicional, que está vinculado por un contrato laboral y recibe un sueldo fijo o variable, la figura del no asalariado se refiere a individuos que participan activamente en la explotación económica pero sin esa relación de dependencia laboral formal.

Es fundamental entender que el concepto de "personal no asalariado" a menudo cobra especial relevancia en el ámbito tributario, particularmente en ciertos regímenes de estimación objetiva (como los módulos), donde es necesario cuantificar la contribución de todas las personas que trabajan en la actividad, independientemente de si tienen o no un contrato laboral formal. Esta distinción es clave para determinar la base imponible o el rendimiento fiscal de la actividad.
- ¿Qué Significa Ser "Personal No Asalariado"?
- ¿Quiénes se Consideran Personal No Asalariado?
- El Contexto Fiscal: Módulos y Rendimiento
- ¿Cómo se Computa el Personal No Asalariado para los Módulos?
- Ejemplos Prácticos de Cómputo
- Distinciones Importantes
- Preguntas Frecuentes sobre el Personal No Asalariado
- ¿El titular de un negocio es siempre personal no asalariado?
- ¿Mi cónyuge o hijo que trabaja conmigo es automáticamente personal no asalariado?
- Si mi hijo menor me ayuda ocasionalmente, ¿cuenta como personal no asalariado?
- ¿La regla de computar a 0,5 personas aplica siempre al cónyuge o hijos sin contrato?
- ¿Por qué son importantes las horas trabajadas para el personal no asalariado?
- ¿Esta definición de personal no asalariado se aplica a todos los impuestos?
- Conclusión
¿Qué Significa Ser "Personal No Asalariado"?
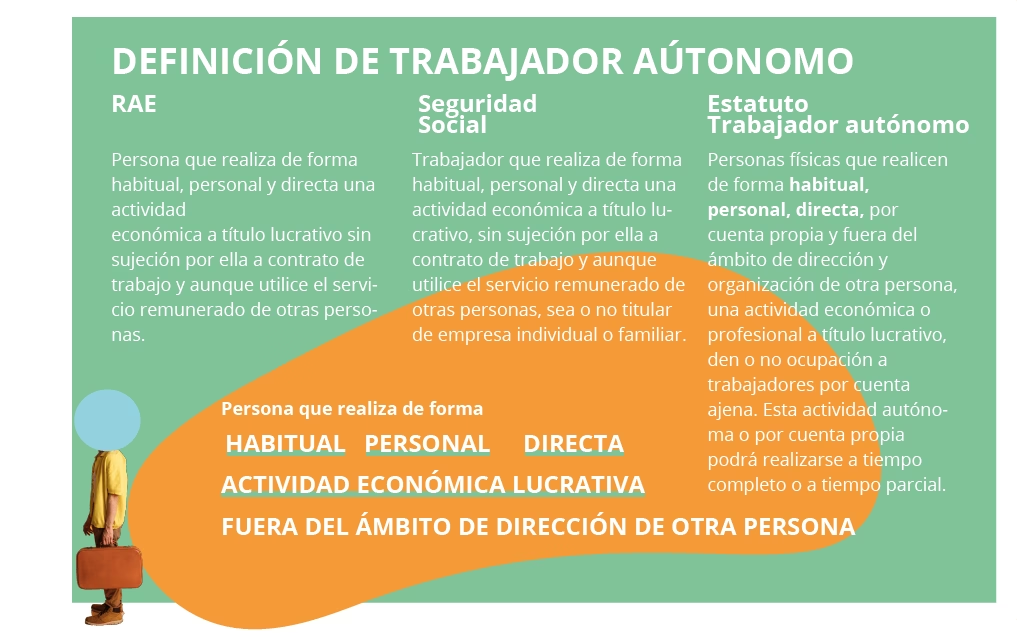
El término personal no asalariado se refiere, en esencia, a aquellas personas que, trabajando en una actividad económica, no lo hacen bajo un contrato de trabajo por cuenta ajena. Esto significa que no reciben un salario o nómina en el sentido tradicional de una relación laboral asalariada. La normativa fiscal, al definir esta figura, busca incluir la fuerza de trabajo que no está formalmente contratada pero que es vital para el funcionamiento del negocio.
La principal diferencia con el personal asalariado radica en la naturaleza de la relación laboral. El asalariado tiene un contrato (fijo o temporal), cotiza al régimen general de la Seguridad Social (normalmente) y recibe una remuneración reglamentada. El no asalariado, en el contexto que nos ocupa, carece de este contrato laboral formal, aunque trabaje de manera efectiva en la actividad.
¿Quiénes se Consideran Personal No Asalariado?
Según la información proporcionada y el contexto tributario, la categoría de personal no asalariado incluye principalmente a los siguientes individuos:
- El titular de la actividad empresarial o profesional (el empresario individual o autónomo).
- El cónyuge del titular.
- Los hijos menores del titular que convivan con él.
Es crucial que, para ser considerados personal no asalariado, tanto el cónyuge como los hijos menores cumplan dos condiciones esenciales: que trabajen efectivamente en la actividad y que no constituyan personal asalariado; es decir, que no tengan un contrato laboral formal con el titular.
El Contexto Fiscal: Módulos y Rendimiento
La importancia de distinguir entre personal asalariado y no asalariado se hace patente en regímenes fiscales simplificados, como el de estimación objetiva por módulos. En este sistema, la determinación del rendimiento o beneficio de la actividad no se basa en la diferencia real entre ingresos y gastos, sino en la aplicación de unos índices o módulos a determinadas unidades de medida (como personal empleado, superficie del local, consumo energético, etc.).
Uno de los módulos más significativos es el relacionado con el personal empleado en la actividad. Y aquí es donde entra la distinción: se computa tanto el personal asalariado como el no asalariado, pero su cuantificación puede variar y tener reglas específicas, especialmente para el personal no asalariado.
¿Cómo se Computa el Personal No Asalariado para los Módulos?
La forma de computar al personal no asalariado es uno de los aspectos más detallados en la normativa, ya que no siempre equivale a una persona física contando como una unidad completa en el módulo. La cuantificación depende de varios factores, principalmente las horas anuales dedicadas a la actividad.
Regla General: La Base de 1.800 Horas Anuales
La regla general para computar tanto al titular como al resto del personal no asalariado (cónyuge e hijos menores sin contrato) es considerar una unidad completa (equivalente a 1 persona/año) si la dedicación a la actividad es de al menos 1.800 horas anuales. Este umbral de 1.800 horas se considera una jornada completa a efectos fiscales para este cálculo.
Cómputo Fraccionario por Menor Dedicación
Cuando la dedicación anual es inferior a las 1.800 horas, la cuantía que se computa para el módulo de personal no asalariado es proporcional a las horas efectivamente trabajadas. La fórmula sería: (Horas efectivamente trabajadas en el año) / 1.800. Por ejemplo, si una persona no asalariada trabaja 900 horas al año, computaría como 900 / 1800 = 0,5 personas/año.
Reglas Específicas para el Titular
El titular de la actividad se computa generalmente como una persona no asalariada. Sin embargo, si puede acreditar una dedicación inferior a 1.800 horas/año por causas justificadas y objetivas (como jubilación parcial, incapacidad, dedicación a otras actividades, cierre temporal), se computará el tiempo efectivo dedicado, aplicando la misma proporción explicada antes.
Existe una consideración especial para la cuantificación de las tareas inherentes a la titularidad (dirección, organización, planificación). Incluso si se acredita una dedicación efectiva muy baja, se computará al empresario en un mínimo de 0,25 personas/año, salvo que se acredite una dedicación inferior o superior específica.
Regla Especial para Cónyuge e Hijos Menores (Reducción a 0,5)
Una regla importante y a veces confusa es la posibilidad de computar al cónyuge o a los hijos menores que tengan la condición de no asalariados como 0,5 personas/año en lugar de 1 o la proporción de horas. Esta reducción se aplica *siempre que se cumplan dos condiciones simultáneamente*:
- El titular de la actividad se compute por entero (es decir, por 1 persona/año, antes de aplicar cualquier posible reducción al titular por minusvalía).
- No haya más de una persona asalariada trabajando en la actividad (es decir, haya una persona asalariada como máximo, o ninguna).
Esta reducción a 0,5 se aplica después de haber considerado la proporción por horas trabajadas y, en su caso, la reducción que pudiera corresponder por grado de minusvalía igual o superior al 33%.
Ejemplos Prácticos de Cómputo
Para aclarar cómo se aplican estas reglas, veamos los ejemplos proporcionados:
Ejemplo 1: Titular y Hijo No Asalariado
Actividad con titular y un hijo (menor, convive, sin contrato laboral). Ambos trabajan 1.800 horas anuales. No hay personal asalariado.
- Titular: Trabaja 1.800 horas. Se computa como 1 persona.
- Hijo No Asalariado: Trabaja 1.800 horas. Cumple las condiciones: es hijo menor sin contrato, el titular computa por 1, y no hay personal asalariado (cumple la condición de "no más de una persona asalariada" al ser cero). Por tanto, se aplica la regla especial y se computa como 0,5 personas.
Módulo a aplicar por Personal No Asalariado: 1 (Titular) + 0,5 (Hijo) = 1,5.
Ejemplo 2: Titular, Cónyuge Asalariado, Hijo No Asalariado y Personal Asalariado
Actividad con titular (1.000 horas/año), cónyuge (con contrato laboral, 1.800 horas), hijo (sin contrato laboral, 1.400 horas/año) y una persona asalariada más.
- Titular: Trabaja 1.000 horas. Se computa proporcionalmente: 1.000 / 1.800 = 0,55 personas (aproximadamente).
- Cónyuge: Tiene contrato laboral. Es personal asalariado. No se incluye en el cómputo de personal *no asalariado*.
- Hijo No Asalariado: Trabaja 1.400 horas. Es hijo sin contrato. ¿Se aplica la regla especial de 0,5? No. ¿Por qué? Porque el titular *no* se computa por entero (solo 0,55) y porque hay más de una persona asalariada (el cónyuge con contrato + la otra persona asalariada = dos asalariados). Al no cumplirse las condiciones para la reducción a 0,5, se computa proporcionalmente por sus horas: 1.400 / 1.800 = 0,78 personas (aproximadamente). *Nota: El ejemplo proporcionado en la fuente indica que el hijo computa como 1. Esto podría deberse a una regla específica de redondeo o interpretación particular en el contexto original que no se detalla completamente. Basándonos estrictamente en la regla general proporcional, sería 0,78. Sin embargo, seguiremos el resultado del ejemplo fuente para ilustrar la aplicación tal cual se presenta: Hijo = 1.*
- Personal Asalariado (Cónyuge y Otro Trabajador): Tienen contrato laboral. Son personal asalariado. No se incluyen en el cómputo de personal *no asalariado*.
Módulo a aplicar por Personal No Asalariado: 0,55 (Titular) + 1 (Hijo, según ejemplo fuente) = 1,55.
Estos ejemplos demuestran cómo la aplicación de las reglas, especialmente la de proporcionalidad por horas y la reducción a 0,5, puede afectar significativamente el cómputo final del módulo de personal no asalariado.
Distinciones Importantes
Es vital no confundir el concepto fiscal de personal no asalariado, utilizado para el cálculo de módulos, con otras figuras laborales o censales:
- Empresario sin empleados: Esta es una categoría censal o estadística que se refiere a un autónomo que trabaja solo. A efectos fiscales en módulos, sería el titular, computado según sus horas.
- Ayuda familiar: Generalmente se refiere a personas que trabajan en un negocio familiar sin una remuneración reglamentada. Si esta ayuda familiar es el cónyuge o un hijo menor que convive y no tiene contrato, a efectos fiscales en módulos se consideraría personal no asalariado y se computaría según las reglas descritas. Si es otro familiar (padre, hermano mayor, etc.) que trabaja sin contrato, su tratamiento fiscal en módulos dependerá de la normativa específica para esa relación y tipo de trabajo, que no está detallada en la fuente proporcionada, aunque la definición de personal no asalariado se centra en cónyuge e hijos menores.
Preguntas Frecuentes sobre el Personal No Asalariado
Aquí respondemos algunas dudas comunes sobre esta figura:
¿El titular de un negocio es siempre personal no asalariado?
Sí, en el contexto de la normativa fiscal de módulos, el empresario individual o titular de la actividad se considera personal no asalariado a efectos de su cómputo en este módulo.
¿Mi cónyuge o hijo que trabaja conmigo es automáticamente personal no asalariado?
Solo si trabajan efectivamente en la actividad y, fundamentalmente, si no tienen un contrato laboral formal contigo. Si tienen un contrato y nómina, son personal asalariado.
Si mi hijo menor me ayuda ocasionalmente, ¿cuenta como personal no asalariado?
Para que cuente, debe trabajar efectivamente en la actividad. La cuantificación se basa en las horas anuales trabajadas. Una ayuda muy ocasional podría no alcanzar el umbral mínimo de horas para ser computado, o se computaría por una fracción muy pequeña.
¿La regla de computar a 0,5 personas aplica siempre al cónyuge o hijos sin contrato?
No. Solo aplica si el titular se computa por entero (por 1) y si no hay más de una persona asalariada en total en la actividad.
¿Por qué son importantes las horas trabajadas para el personal no asalariado?
Las horas trabajadas son la base para calcular la proporción de la unidad de personal no asalariado que se computa en el módulo, especialmente si la dedicación es inferior a 1.800 horas anuales.
¿Esta definición de personal no asalariado se aplica a todos los impuestos?
La información proporcionada sitúa esta definición y cómputo específicamente en el contexto de los regímenes de estimación objetiva por módulos, que son una forma de determinar el rendimiento de ciertas actividades económicas en el IRPF y el IVA. No necesariamente aplica de la misma manera en otras áreas del derecho (laboral, mercantil) o en otros impuestos.
Conclusión
La figura del personal no asalariado es una categoría específica, principalmente relevante en el ámbito fiscal español para la aplicación de regímenes simplificados como los módulos. Comprende al titular de la actividad y, bajo ciertas condiciones, a su cónyuge e hijos menores que trabajen en el negocio sin un contrato laboral formal. Su cómputo para determinar el rendimiento fiscal se basa en las horas anuales dedicadas, con reglas particulares y posibles reducciones, especialmente para los familiares, dependiendo de la estructura del personal asalariado en la empresa. Entender esta figura es crucial para empresarios individuales que tributan por módulos y para cuantificar correctamente la fuerza de trabajo que no está vinculada por una relación laboral asalariada clásica.
Si quieres conocer otros artículos parecidos a Trabajador No Asalariado: Definición y Cálculo puedes visitar la categoría Empleo.